
本文要点:
- 美国“利率更高、维持更久”共识成型,美债超40万亿美元、年利息支出1万亿美元,财政压力和加息预期持续扰动市场。
- 黄金:央行购金托底,AI投资扩张和利率上行带来利空因素。
- 铜:精矿加工费转负、冶炼减产,战略资源属性定价;前三季度中国精炼铜累计产量仍同比+3.7%。
- 锌:精矿紧缺叠加LME低库存逼空,外盘锌价创多年新高;库存分化驱动出口大增。
- 镍:印尼RKAB政策担忧暂缓,Q3镍价环比-8%,高库存持续压制价格。
- 锂:电芯产能高速扩张,但终端需求和隐性库存拖累价格下行,Q3碳酸锂均价环比-16%。。
近期,全球利率预期、美国财政压力与矿产供需多重因素共振,有色金属市场波动加剧。Appian 最新发布的《2026 年 10 月市场洞察》,将复盘三季度各类金属基本面演,以便为矿产投资与实业布局提供专业参考。
Appian 10月市场洞察
全球市场逐步确立 “利率更高、维持更久” 的核心预期。美国债务与利息支出持续走高,美联储 9 月加息释放鹰派信号,美债收益率进一步上行。供给侧弹性减弱叠加 AI 投资扩张,财政担忧难以快速消退。进入四季度,美国大选、油价与关税政策将成为主线,金属市场受宏观驱动,波动或将加大。
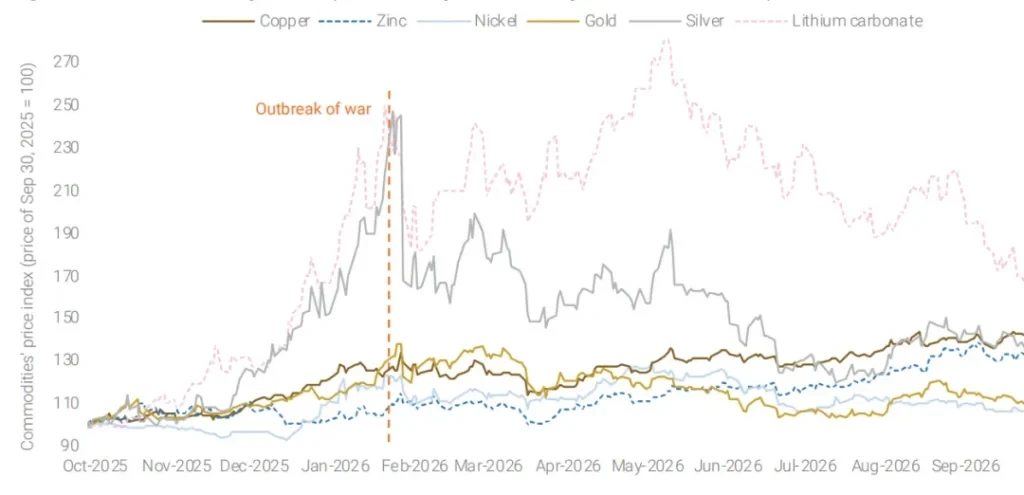
数据来源:LME、GFEX、Appian
黄金:多空逻辑拉锯
关键数据:年初至八月全球央行累计购金170吨;中国央行连续22个月增持,8月增持20吨,黄金占外储升至9%。
金价三季度在高利率压力与美国财政信用担忧之间反复震荡:7月一度跌至约4,000美元/盎司,8月财政部宣布国债回购规模扩大一倍后反弹突破4,500美元/盎司,9月美联储加息25个基点并释放鹰派信号后再度大跌。上半年Warsh获提名推高加息预期,曾引发黄金ETF大规模流出。
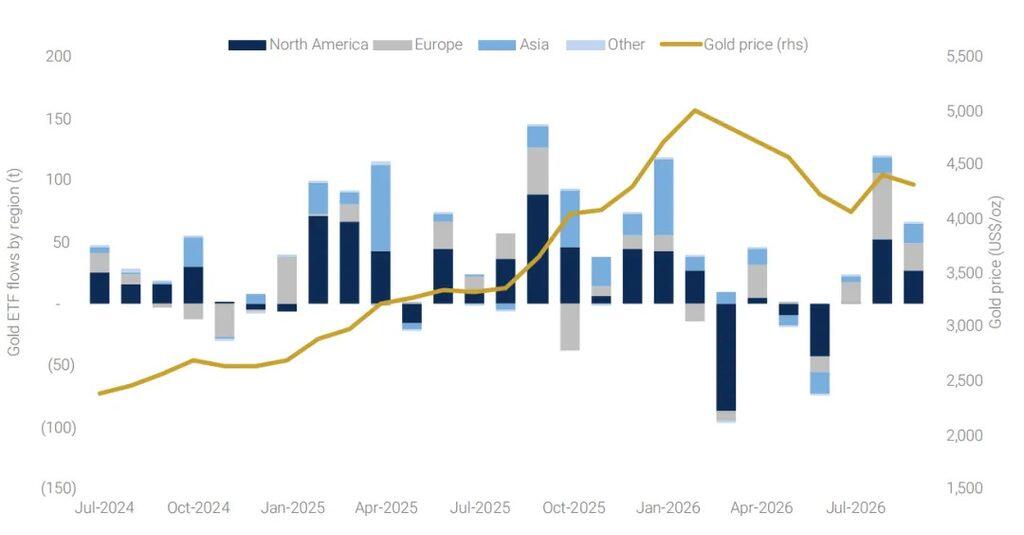
数据来源:WGC、Appian
- 短期:金价受美联储利率预期、黄金ETF资金流向直接影响。
- 中长期支撑:各国央行持续增持黄金,去美元化及增加黄金持有量的中长期驱动因素未变。
- 中长期利空:AI推动生产率提升、美元计价资产实际利率持续上升。
铜:矿端紧支撑高位
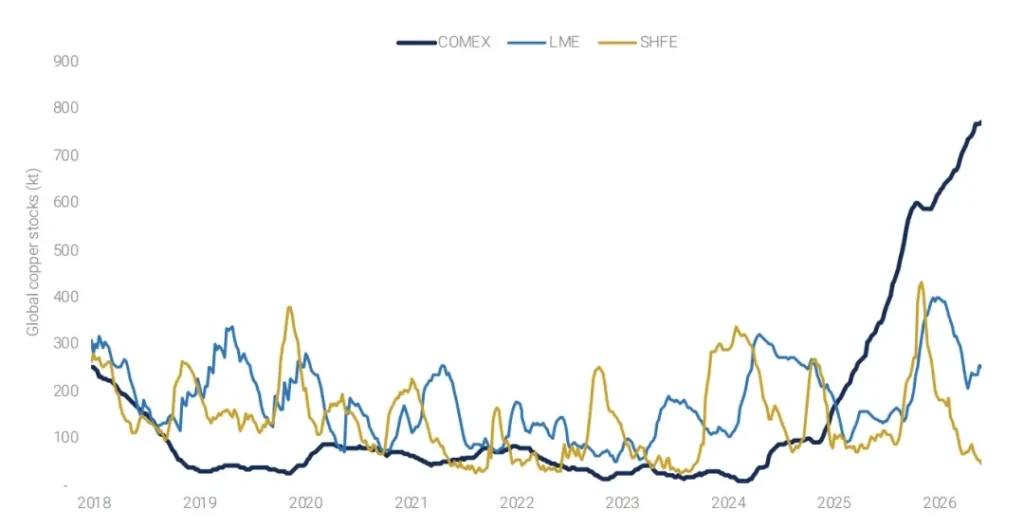
数据来源:LME、COMEX、Appian
- 铜精矿供应紧张挤压冶炼利润,国内冶炼厂被迫减产。
- 大量铜料持续流入COMEX,COMEX库存持续上升,其他区域现货供给收紧。
- 美国2025年2月启动第232条国家安全调查,商务部2026年6月30日提交评估报告,但精炼铜关税行政命令至今未发布;相比于关税是否落地,市场本质上在定价铜的战略资源属性带来的囤货需求。
锌:矿端紧张,内外库存分化
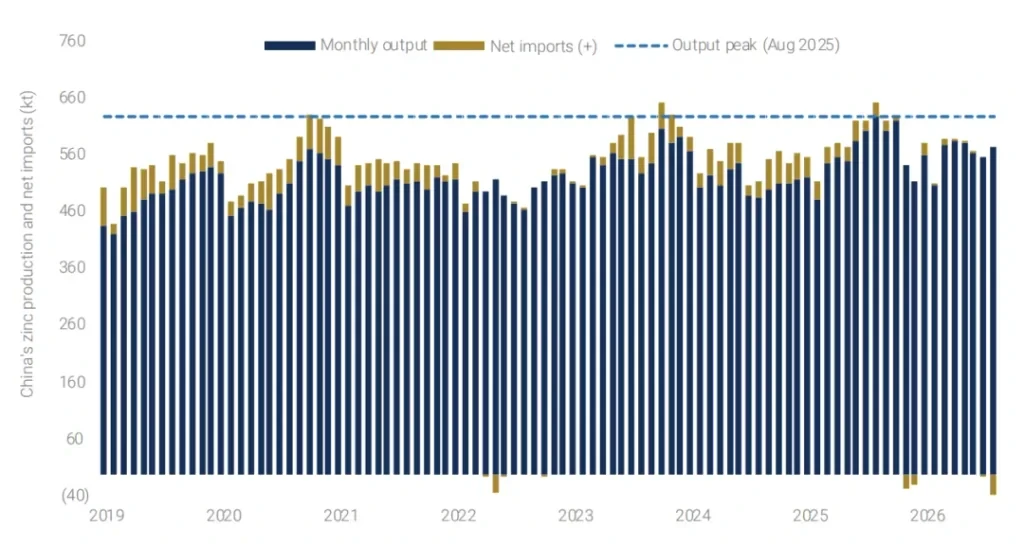
关键数据:8月中国精炼锌出口4万吨,创单月历史新高;Q3国内精炼锌产量环比-2.4%,前三季度精炼锌累计产量同比-0.3%;8月LME库存降至9万吨以下,SHFE库存超14万吨。
数据来源:SMM、Appian
- 锌精矿紧缺压低加工费,LME低库存引发逼空,Q3锌价创多年新高;9月28日Nyrstar对荷兰Budel冶炼厂启动战略评估。
- LME低库存与SHFE高库存形成价差,驱动中国锌出口放量。
- 中国锌出口量仍不足以扭转海外供需平衡,西方冶炼成本上升可能继续支撑锌价高位运行。
镍:高库存压制价格
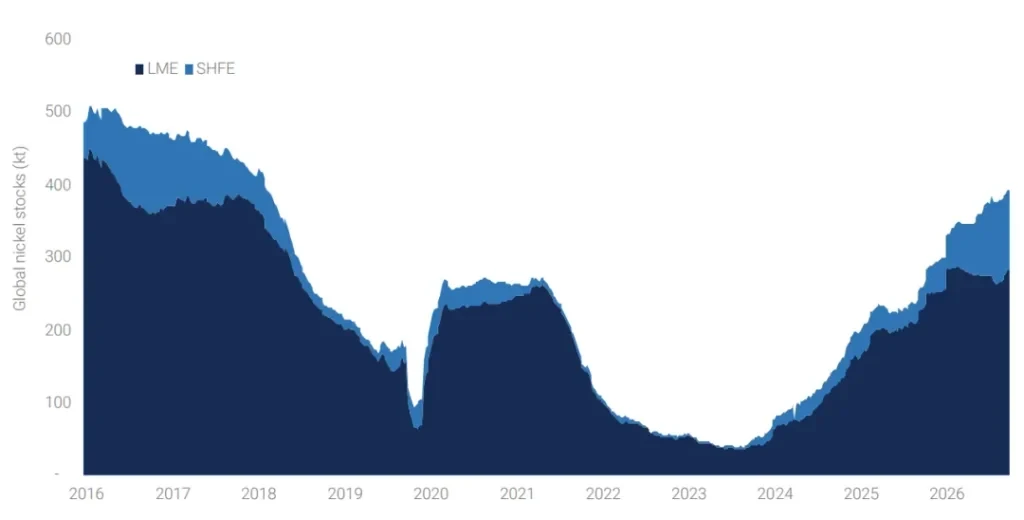
关键数据:Q3镍价环比-8%,回吐2025年12月以来涨幅;LME+SHFE镍库存合计近40万吨,2024年初仅7.7万吨;国内前三季度精炼镍产量同比-8%。
数据来源:LME、SHFE、Appian
- PT Weda Bay Nickel经四个月检修后,Eramet公司9月10日宣布其获印尼当局批准并逐步复产,RKAB担忧暂时缓解,镍价回吐前期涨幅,Q3环比-8%。
- 供应扰动仍在:硫酸价格高企、印尼HPAL项目因成本压力减产、厄尔尼诺致IMIP供水不足、NPI减产,国内精炼镍产出亦同比收缩。
- 边际供应扰动对提振情绪作用有限,高库存仍压制镍价;后市关注印尼2027年RKAB配额及出口监管规定。
锂:隐性库存拖累行情
关键数据:Q3碳酸锂均价环比-16%,几乎回落至年初水平;前三季度中国LFP产量同比+84%、接近1,750GWh,储能电芯产量同比+96%、累计694GWh。
- 电池电芯产能扩张快于终端并网装机,供应链各环节隐性库存累积。
- 9月7日上海有色网(SMM)扩大碳酸锂库存统计样本,显示下游正极材料厂累库、上游冶炼厂与电池制造商去库,促使市场重新评估供需格局,并引发对隐性库存的担忧。
- 据RealLithium数据,其样本中的电池生产商计划10月放缓产量增速,低于Q2、Q3强劲增速。
Appian 洞察
当前高利率、财政压力与资源地缘约束将持续共存。四季度美国中期选举与财政政策、各国关键矿产监管变化,会持续传导至有色金属定价。
如需了解本篇Appian《2026年10月市场洞察》完整报告,欢迎联系我们。